


-
親人過世未對年,可以去廟裡拜拜嗎?百日、家神與節日祭祀禁忌
-
50歲後培養第二專長!生命關懷師學什麼?2026開課資訊、費用與證照一次看
-
喪偶8旬媽突然說「把老家賣了」兒子嚇一跳:住45年捨得嗎?一句話改變全家人
AI重點
文章重點整理:
- 重點一:長者失能後,家人未必能直接動用存款與保險。
- 重點二:安養信託可預先約定生活、醫療與長照支出。
- 重點三:意定監護可先指定信任者,日後依法協助照護。
辛苦一輩子存下的退休金 ,萬一哪天突然生病、失能,誰能幫忙管理?即使子女願意照顧,也不代表能直接動用父母的存款、處理財務或決定照護安排。
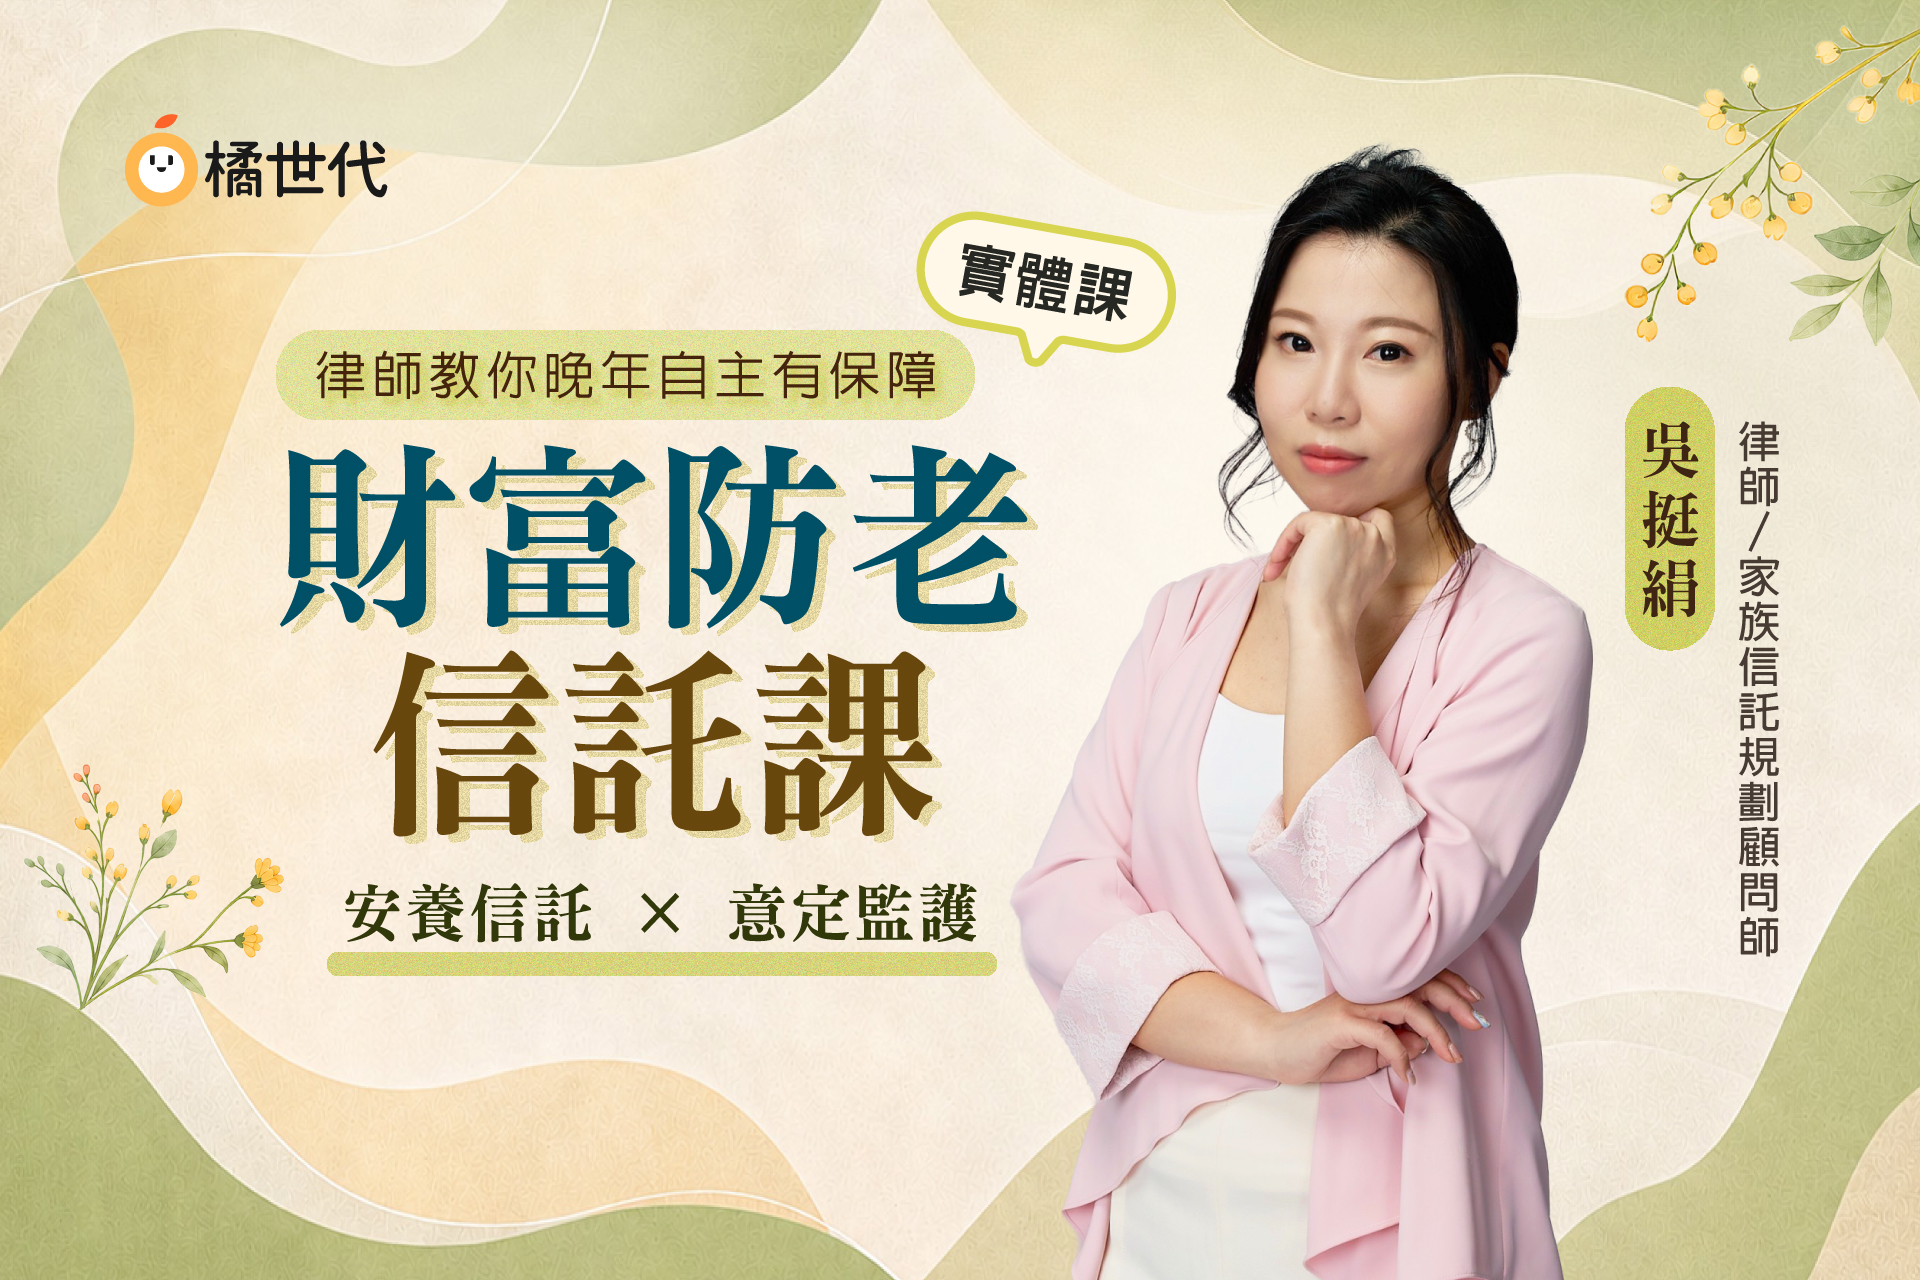
具備理財與高齡金融規畫專業的吳挺絹 律師 分享,一名住在養生村 的長者,原本生活無虞,卻因浴室跌倒傷及腦部、陷入昏迷。定居國外的獨生女趕回台灣,才發現即使是唯一親人,也無法直接提領父親存款、解約定存或申請保險理賠 ,面對龐大的醫療與照護費用,頓時陷入困境。
其實,想讓老後生活更有保障,可以趁意識清楚時,先了解兩項法律工具。
第一,安養信託 約定支出
安養信託可將金錢、股票、不動產等資產交由銀行依契約管理,事先約定生活費、醫療及長照等支出方式。即使未來失能或無法自行理財,銀行仍可依契約支付相關費用,也能搭配信託監察人把關,降低財產遭不當挪用的風險。
第二,意定監護 預約照護
當自己仍具完全行為能力時,可透過意定監護契約,預先指定信任的人擔任未來的監護人。一旦日後經法院為監護宣告,便可依當初指定之監護人依法協助處理財務及生活照護等事宜,減少臨時面對變故時的混亂與爭議。
安養信託照顧「錢」,意定監護安排「人」,兩者搭配,讓晚年生活多一層保障。
提前規畫,不代表現在就要把財產交出去,而是趁自己還能決定時,先想清楚錢怎麼用、誰能協助照顧。把安排做好,不只守住自己的老本,也減輕家人的負擔。
精華 FAQ
-
因為即使子女是唯一親人,也不代表能直接提領存款、解約定存或申請保險理賠;若長者已無法表達意願,財務與照護安排往往會卡在法律程序與權限限制。
-
安養信託可把金錢、股票或不動產交由銀行依契約管理,並事先約定生活費、醫療與長照支出方式,讓未來即使失能,仍可依約支付所需費用。
-
安養信託負責守住與運用資產,意定監護則預先安排未來的照護與財務協助人選;兩者搭配可減少突發變故時的爭議,讓家人較能依既定規畫處理後續事宜。
【橘世代課程平台】
陪伴您成為有趣而溫暖的大人,過好生命第二階段,量身打造一系列專業課程!
立即了解》請點我
加入橘世代LINE好友,立即掌握橘世代大小事!再即享折扣金50元!
領取折扣》請點我






udn討論區